Domain lösemittelverordnung.de kaufen?
Wir ziehen mit dem Projekt
lösemittelverordnung.de um.
Sind Sie am Kauf der Domain
lösemittelverordnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lösemittelverordnung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Vorschriften zum Umweltschutz und zur Stadtplanung in Brasilien, Taschenbuch von Gabriel Bertimes Di Bernardi L.,Juliana Carioni, Verlag Unser Wissen,Vorschriften Zum Umweltschutz Und Zur Stadtplanung In Brasilien, Taschenbuch Von Gabriel Bertimes Di Bernardi L.,juliana Carioni, Verlag Unser Wissen, 978-620-7-32127-8, Seitenanzahl: 6849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesenhues, Jan-Niclas: Offensiver UmweltschutzOffensiver Umweltschutz , Seit Jahren beherrscht die Klimapolitik die Umweltagenda. Unterdessen sind Natur-, Arten und Tierschutz in der politischen Wahrnehmung ins Hintertreffen geraten. Errungenschaften der Umweltpolitik werden durch Kriegsfolgen, Inflation und Energiekrise zusätzlich unter Druck gesetzt. Fast alles dreht sich nur noch um den Klimaschutz im Auf und Ab der Ampel- und EU-Kompromisse. Dabei gerät das Rückgrat grüner Politik zunehmend in Gefahr. Sagt Jan-Niclas Gesenhues, der umweltpolitische Sprecher der grünen Fraktion im Bundestag. Er fordert: Rettet den Umwelt- und Naturschutz als Garant für unseren Wohlstand und unsere Sicherheit. Deshalb legt Gesenhues jetzt ein Konzept für einen offensiven, selbstbewussten Umweltschutz vor. Für eine neue, eine breitere Naturschutzbewegung und für eine Stärkung des Kerns grüner Politik - raus aus der Nische und rein in die Mitte der Gesellschaft. Er plädiert für einen Umweltschutz, der Spaß macht und von jungen Aktivisten bis zur Unternehmerin alle motiviert, sich einzumischen mit konkreten Projekten und Ideen, mit inhaltlichen Vorschlägen neuer Umweltgesetze und Renaturierungsmaßnahmen, die nicht länger auf die lange Bank geschoben werden dürfen. Das große Plädoyer für ökologischen Fortschritt ohne Greenwashing-Pathos. Und für eine Rückbesinnung auf die Wurzeln eines Naturschutzes, der Menschen zusammenbringt. , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240326, Produktform: Leinen, Autoren: Gesenhues, Jan-Niclas, Seitenzahl/Blattzahl: 199, Keyword: Ampel-Koalition; Biodiversität; Die Grünen; Klimaschutz; Landwirtschaft; Nachhaltigkeit; Naturschutz; Politik; Umwelt und Wirtschaft; Umweltpolitik; Umweltschutz; Windkraft; Zeitenwende, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Umwelt / Politik, Wirtschaft, Planung~Politik / Recht, Staat, Verwaltung, Parteien~Wirtschaft / Umwelt, Fachkategorie: Gesellschaft und Kultur, allgemein~Politikwissenschaft~Kommunal-, Regional- und Landesregierung~Umweltökonomie~Unternehmen und Umwelt, Grüne Unternehmensansätze, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 19, Gewicht: 374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag UmweltschutzVerhütung, Sexualität und Umweltschutz – das sind u. a. aktuelle Themen, für die sich Ihre Schüler*innen interessieren. In den Schulbüchern werden diese Themen jedoch meist nicht aus der Sicht verschiedener Religionen behandelt. In dieser Unterrichtseinheit werden die Sichtweisen von Christentum, Judentum und Islam zum Thema "Umweltschutz" gegenübergestellt. Die Matrialien enthalten zahlreiche kopierfertige Arbeitsblätter mit Textauszügen und offiziellen Stellungnahmen, die die Positionen der monotheistischen Weltreligionen zum jeweiligen Thema darstellen. Die Arbeitsaufträge ermöglichen den Schüler*innen einen Vergleich der Sichtweisen sowie eine persönliche Beurteilung. Methodisch-didaktische Hinweise bieten Ihnen als Lehrkraft Anregungen zum Einsatz der Materialien.Inhaltliche Schwerpunktemoralisch-ethische Grundfragen Religion EthikArbeitsblätter Sichtweisen Weltreligionenethische Grundfragen WeltreligionenVergleich der Sichtweisen Weltreligionen UnterrichtPositionen monotheistische Weltreligionen Arbeitsblättermoralisch-ethische Fragestellungen WeltreligionenPositionen Weltreligionen Arbeitsblätter Religion Ethikmoralisch-ethische Konfliktfälle im Religions- und EthikunterrichtVergleich Weltreligionen Arbeitsblätter5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag UmweltschutzWie lassen sich Schüler der 5. und 6. Klasse für das Fach Politik begeistern? Durch eigenverantwortliches, selbstgestaltetes und kooperatives Stationenlernen. Mit dieser kurzen Unterrichtseinheit erhalten Sie eine Einführung in das Stationenlernen, dabei wird auf die Besonderheiten im Fach Politik eingegangen. Im Praxisteil ist das Thema "Umweltschutz" für die Schüler motivierend aufbereitet. Es gibt sechs Pflicht- und vier Zusatzstationen. Die Zusatzstationen bieten vertiefende Aufgabenstellungen und können ergänzend bearbeitet werden. Eine abschließende Bündelungsaufgabe sorgt für eine Zusammenfassung der Lernergebnisse.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorschriften zum Umweltschutz und zur Stadtplanung in Brasilien, Taschenbuch von Gabriel Bertimes Di Bernardi L.,Juliana Carioni, Verlag Unser Wissen,Vorschriften Zum Umweltschutz Und Zur Stadtplanung In Brasilien, Taschenbuch Von Gabriel Bertimes Di Bernardi L.,juliana Carioni, Verlag Unser Wissen, 978-620-7-32127-8, Seitenanzahl: 6849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesenhues, Jan-Niclas: Offensiver UmweltschutzOffensiver Umweltschutz , Seit Jahren beherrscht die Klimapolitik die Umweltagenda. Unterdessen sind Natur-, Arten und Tierschutz in der politischen Wahrnehmung ins Hintertreffen geraten. Errungenschaften der Umweltpolitik werden durch Kriegsfolgen, Inflation und Energiekrise zusätzlich unter Druck gesetzt. Fast alles dreht sich nur noch um den Klimaschutz im Auf und Ab der Ampel- und EU-Kompromisse. Dabei gerät das Rückgrat grüner Politik zunehmend in Gefahr. Sagt Jan-Niclas Gesenhues, der umweltpolitische Sprecher der grünen Fraktion im Bundestag. Er fordert: Rettet den Umwelt- und Naturschutz als Garant für unseren Wohlstand und unsere Sicherheit. Deshalb legt Gesenhues jetzt ein Konzept für einen offensiven, selbstbewussten Umweltschutz vor. Für eine neue, eine breitere Naturschutzbewegung und für eine Stärkung des Kerns grüner Politik - raus aus der Nische und rein in die Mitte der Gesellschaft. Er plädiert für einen Umweltschutz, der Spaß macht und von jungen Aktivisten bis zur Unternehmerin alle motiviert, sich einzumischen mit konkreten Projekten und Ideen, mit inhaltlichen Vorschlägen neuer Umweltgesetze und Renaturierungsmaßnahmen, die nicht länger auf die lange Bank geschoben werden dürfen. Das große Plädoyer für ökologischen Fortschritt ohne Greenwashing-Pathos. Und für eine Rückbesinnung auf die Wurzeln eines Naturschutzes, der Menschen zusammenbringt. , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240326, Produktform: Leinen, Autoren: Gesenhues, Jan-Niclas, Seitenzahl/Blattzahl: 199, Keyword: Ampel-Koalition; Biodiversität; Die Grünen; Klimaschutz; Landwirtschaft; Nachhaltigkeit; Naturschutz; Politik; Umwelt und Wirtschaft; Umweltpolitik; Umweltschutz; Windkraft; Zeitenwende, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Umwelt / Politik, Wirtschaft, Planung~Politik / Recht, Staat, Verwaltung, Parteien~Wirtschaft / Umwelt, Fachkategorie: Gesellschaft und Kultur, allgemein~Politikwissenschaft~Kommunal-, Regional- und Landesregierung~Umweltökonomie~Unternehmen und Umwelt, Grüne Unternehmensansätze, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 19, Gewicht: 374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Auer Verlag UmweltschutzVerhütung, Sexualität und Umweltschutz – das sind u. a. aktuelle Themen, für die sich Ihre Schüler*innen interessieren. In den Schulbüchern werden diese Themen jedoch meist nicht aus der Sicht verschiedener Religionen behandelt. In dieser Unterrichtseinheit werden die Sichtweisen von Christentum, Judentum und Islam zum Thema "Umweltschutz" gegenübergestellt. Die Matrialien enthalten zahlreiche kopierfertige Arbeitsblätter mit Textauszügen und offiziellen Stellungnahmen, die die Positionen der monotheistischen Weltreligionen zum jeweiligen Thema darstellen. Die Arbeitsaufträge ermöglichen den Schüler*innen einen Vergleich der Sichtweisen sowie eine persönliche Beurteilung. Methodisch-didaktische Hinweise bieten Ihnen als Lehrkraft Anregungen zum Einsatz der Materialien.Inhaltliche Schwerpunktemoralisch-ethische Grundfragen Religion EthikArbeitsblätter Sichtweisen Weltreligionenethische Grundfragen WeltreligionenVergleich der Sichtweisen Weltreligionen UnterrichtPositionen monotheistische Weltreligionen Arbeitsblättermoralisch-ethische Fragestellungen WeltreligionenPositionen Weltreligionen Arbeitsblätter Religion Ethikmoralisch-ethische Konfliktfälle im Religions- und EthikunterrichtVergleich Weltreligionen Arbeitsblätter5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag UmweltschutzWie lassen sich Schüler der 5. und 6. Klasse für das Fach Politik begeistern? Durch eigenverantwortliches, selbstgestaltetes und kooperatives Stationenlernen. Mit dieser kurzen Unterrichtseinheit erhalten Sie eine Einführung in das Stationenlernen, dabei wird auf die Besonderheiten im Fach Politik eingegangen. Im Praxisteil ist das Thema "Umweltschutz" für die Schüler motivierend aufbereitet. Es gibt sechs Pflicht- und vier Zusatzstationen. Die Zusatzstationen bieten vertiefende Aufgabenstellungen und können ergänzend bearbeitet werden. Eine abschließende Bündelungsaufgabe sorgt für eine Zusammenfassung der Lernergebnisse.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
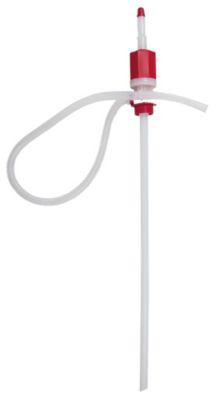
Chemikalien-Fass-PumpeEntdecken Sie die Vielseitigkeit unserer Handpumpe, ideal für den Einsatz mit wasserlöslichen und leicht aggressiven Medien. Ob Frostschutzmittel, leichte Säuren oder Seifen – diese Pumpe ist Ihr zuverlässiger Partner für präzises Abfüllen und Umfüllen. Der robuste Pumpenkörper aus PP und die NEOP-Dichtungen garantieren Langlebigkeit und Beständigkeit. Mit einer Fördermenge von 20 Litern pro Minute und einem Saugrohr von 840 mm Länge eignet sich die Pumpe perfekt für 200- und 220-Liter-Fässer. Die transparente Konstruktion ermöglicht eine einfache Überwachung des Durchflusses, während der 1350 mm lange Schlauch flexible Einsatzmöglichkeiten bietet. Wichtige Details: Technische Daten: * Farbe: Transparent * Fassverschraubung: G2" a / M64x4 * Fördermenge: 20 l/min * Fördermenge pro Hub: 200 cm³ * Gewicht: 340 gAbmessungen: * Länge Saugrohr: 840 mm * Schlauchlänge: 1350 mmBesonderheiten: * Für 200 und 220 Liter Fässer geeignet * Ideal zum Befüllen von Maßgefäßen, Messbechern, Kanistern38,07 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.